نوسان بخش جداییناپذیر بازارهای مالی است؛ بنابراین هدف یک سبد سرمایهگذاری مناسب، حذف کامل نوسان نیست. سبد مقاوم باید طوری طراحی شود که افت یک بازار، تمام برنامه مالی فرد را مختل نکند و سرمایهگذار برای تأمین هزینههای ضروری مجبور به فروش دارایی در زمان نامناسب نشود. رسیدن به چنین ساختاری بیش از آنکه به پیشبینی بازار وابسته باشد، به تخصیص صحیح دارایی، تنوعبخشی و بازبینی منظم نیاز دارد.
سبد مقاوم چه تفاوتی با سبد بدون ریسک دارد؟
هیچ ترکیب سرمایهگذاری برای همه افراد و در همه شرایط بدون ریسک نیست. حتی نگهداری پول نقد نیز فرد را با ریسک کاهش قدرت خرید مواجه میکند. در مقابل، سبد مقاوم ریسکها را میان داراییهایی با رفتار متفاوت توزیع میکند تا وابستگی سرمایه به یک بازار کاهش یابد.
راهنمای تخصیص دارایی و تنوعبخشی Investor.gov نیز تأکید میکند که ترکیب مناسب داراییها به افق سرمایهگذاری و میزان تحمل ریسک فرد بستگی دارد. البته تنوعبخشی، زیان را ناممکن نمیکند؛ بلکه احتمال اثرگذاری شدید یک رویداد بر کل سبد را کاهش میدهد.
سه مفهوم در این مسیر باید از یکدیگر تفکیک شوند:
- تحمل ریسک: فرد از نظر روانی تا چه اندازه میتواند افت ارزش دارایی را تحمل کند؟
- ظرفیت ریسک: وضعیت درآمد، بدهی و هزینههای فرد عملاً اجازه پذیرش چه میزان ریسکی را میدهد؟
- نیاز به ریسک: برای رسیدن به هدف مالی، چه سطحی از بازده مورد نیاز است؟
ممکن است فردی تحمل ریسک بالایی داشته باشد، اما بهدلیل نزدیک بودن زمان خرید خانه، ظرفیت پذیرش ریسک او پایین باشد.
نقشه عملی ساخت سبد سرمایهگذاری مقاوم
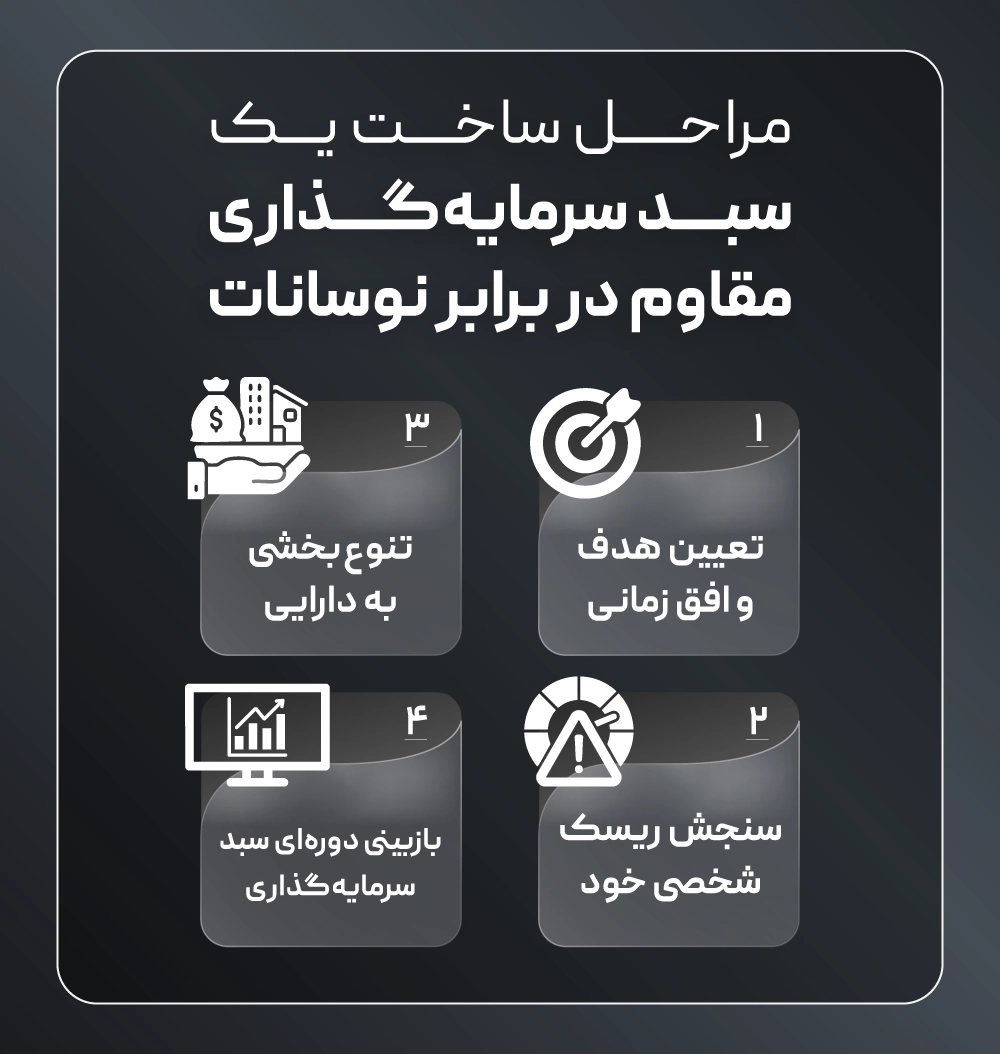
برای ساخت سبد مقاوم، ابتدا باید هدف مالی، زمان استفاده از سرمایه و میزان ریسکپذیری مشخص شود. سپس میتوان داراییها را بر اساس نقش آنها در سبد انتخاب کرد:
| سبد سرمایهگذاری مقاوم | |
| نوع دارایی | نقش در سبد |
| نقد و دارایی نقدشونده | تأمین هزینههای ضروری |
| ابزارهای کمنوسانتر | کاهش نوسان سبد |
| داراییهای رشدمحور | رشد سرمایه در بلندمدت |
| کالاها و داراییهای واقعی | تنوعبخشی و کاهش وابستگی به یک بازار |
هر بخش باید متناسب با هدف سرمایهگذاری و نیاز به نقدینگی انتخاب شود.
برای کنترل وزنها نیز میتوان از فرمول ساده زیر استفاده کرد:
وزن هر دارایی = ارزش روز آن دارایی ÷ ارزش روز کل سبد × ۱۰۰
این محاسبه مشخص میکند آیا رشد یا افت بازار، ترکیب سبد را از برنامه اولیه دور کرده است یا نه.
نمونهای از تقسیم سرمایه در یک سبد مقاوم
فرض کنید فردی ۱۰۰ میلیون تومان سرمایه دارد و میخواهد ضمن حفظ نقدشوندگی، از فرصت رشد بازارها نیز استفاده کند. یک ترکیب فرضی میتواند به شکل زیر باشد:
| مثال فرضی از یک سبد سرمایهگذاری مقاوم | ||
| نوع دارایی | سهم از سرمایه | مبلغ |
| وجه نقد و داراییهای بسیار نقدشونده | ۲۰٪ | ۲۰ میلیون تومان |
| صندوقهای درآمد ثابت | ۴۰٪ | ۴۰ میلیون تومان |
| صندوقهای سهامی | ۲۵٪ | ۲۵ میلیون تومان |
| داراییهای کالایی مانند طلا و مس | ۱۵٪ | ۱۵ میلیون تومان |
| مجموع | ۱۰۰٪ | ۱۰۰ میلیون تومان |
در این مثال، هر بخش نقش متفاوتی دارد؛ نقدینگی برای هزینههای پیشبینینشده، صندوق درآمد ثابت برای کاهش نوسان، سهام برای مشارکت در رشد بازار و داراییهای کالایی برای تنوعبخشی در نظر گرفته شدهاند. بهخاطر داشته باشید که این ترکیب صرفاً آموزشی است و برای همه افراد مناسب نیست.
سه لایه کاربردی برای ثبات، تنوع و نقدشوندگی
یک سبد متعادل را نباید با جمعکردن چند دارایی تصادفی ساخت. هر جزء باید وظیفه مشخصی داشته باشد. گزینههای گروه مالی کاریزما نیز زمانی معنا پیدا میکنند که در چارچوب هدف، ریسک و نیاز به نقدینگی بررسی شوند.
لایه کمنوسانتر با صندوقهای درآمد ثابت
سرمایهگذاری در صندوق درآمد ثابت میتواند برای بخش ثبات سبد بررسی شود. این صندوقها مانند صندوق درآمد ثابت کارگزاری کاریزما، منابع خود را مطابق امیدنامه در ابزارهایی مانند اوراق و سپردهها تخصیص میدهند و معمولاً نسبت به داراییهایی مانند سهام، نوسان محدودتری دارند؛ اما بدون ریسک هم نیستند.
پیش از انتخاب باید ترکیب دارایی، شیوه محاسبه بازده، زمان تسویه، هزینهها و امکان ابطال بررسی شود. قرار دادن تمام سرمایه در این لایه نیز ممکن است فرد را در برابر کاهش قدرت خرید آسیبپذیر کند.
لایه تنوع با داراییهای کالایی
داراییهای کالایی میتوانند رفتار متفاوتی با سهام و ابزارهای درآمد ثابت داشته باشند. برای نمونه، بررسی امکان خرید مس راهی برای آشنایی با قرار گرفتن در معرض یک فلز صنعتی است. بااینحال، مس دارایی کمریسکی محسوب نمیشود و قیمت آن میتواند از شرایط اقتصاد جهانی، تقاضای صنعتی و تغییرات ارزی تأثیر بگیرد.
گزارشهای بازار کالاهای بانک جهانی نیز نشان میدهند که قیمت کالاها تحت تأثیر مجموعهای از عوامل جهانی قرار دارد. بنابراین وزن این بخش باید محدود و متناسب با افق سرمایهگذاری باشد، نه بر پایه هیجان یا رشد اخیر قیمت.
لایه نقدینگی و مدیریت نیازهای کوتاهمدت
گاهی سرمایهگذار دارایی مناسبی دارد، اما با کمبود موقت نقدینگی روبهرو میشود. آشنایی با شرایط دریافت وام میتواند یکی از گزینههای مدیریت این فاصله باشد تا فروش عجولانه دارایی بررسینشده انجام نشود.
البته وام ابزار سرمایهگذاری نیست و تعهد بازپرداخت ایجاد میکند. هزینه مؤثر، مبلغ اقساط، وثیقه، جریمه تأخیر و توان بازپرداخت باید پیش از تصمیمگیری سنجیده شود. استقراض برای خرید دارایی پرنوسان نیز میتواند زیان را تشدید کند و با هدف مقاومسازی سبد سازگار نباشد.
سبد را چگونه کنترل و بازمتوازن کنیم؟
پس از ساخت سبد، عملکرد هر دارایی را جداگانه قضاوت نکنید؛ مهم این است که کل ترکیب تا چه اندازه با هدف مالی هماهنگ مانده است. بازبینی میتواند در زمانهای از پیش تعیینشده یا هنگام فاصلهگرفتن معنادار وزن داراییها از محدوده هدف انجام شود.
مقاومسازی سبد یعنی داشتن برنامه برای روزهای نامطمئن، نه واکنش به هر خبر. تمرکز بیشازحد روی یک بازار، خرید بر اساس عملکرد گذشته، نادیدهگرفتن بدهیها و تغییر مداوم استراتژی از خطاهای رایج هستند. تصمیم نهایی نیز باید با شرایط شخصی و در صورت نیاز با نظر مشاور مالی دارای صلاحیت انجام شود.
سوالات متداول
آیا تنوعبخشی مانع زیان سبد میشود؟
خیر. تنوعبخشی تضمینی برای جلوگیری از زیان نیست، اما وابستگی کل سرمایه به عملکرد یک دارایی یا بازار را کاهش میدهد.
چند نوع دارایی برای ساخت سبد مقاوم لازم است؟
عدد ثابتی وجود ندارد. مهمتر از تعداد، تفاوت نقش و رفتار داراییهاست. چند دارایی مشابه ممکن است تنوع واقعی ایجاد نکنند.
چه زمانی باید سبد را بازمتوازن کرد؟
میتوان زمان مشخصی برای بازبینی تعیین کرد یا زمانی اقدام کرد که وزن داراییها از محدوده هدف فاصله گرفته باشد. هزینه معامله و افق سرمایهگذاری نیز باید در نظر گرفته شود.
آیا صندوق درآمد ثابت جای ذخیره نقدی را میگیرد؟
لزوماً نه. زمان تسویه و شرایط ابطال صندوق باید با فوریت نیاز مالی مقایسه شود. بخشی از ذخیره اضطراری باید در دسترس و متناسب با مخارج ضروری باشد.